 Inversiones Andinas — Equipo editorial
$TX en NYSE, $TXR en MERVAL
Ternium Global es un fabricante líder de productos de acero en América Latina y atiende a clientes en una amplia gama de industrias, incluidas la construcción, la automotriz, la energía y los electrodomésticos.
Muchos inversores de la Comunidad #IA la conocen, ya que venimos recomendando sumar posición desde el año pasado. Incluso forma parte de algunas de nuestras carteras sugeridas a clientes.
Link al hilo de Twitter publicado a principios de noviembre (la acción en la exterior valía menos de USD 30, hoy está a USD 43). Muchas de las razones que mencionamos en aquel momento siguen presentes:
https://twitter.com/Inverandinas/status/1588255363681308672?s=20
Es importante distinguir a Ternium Global (ticker TX en New York Stock Exchange, cotiza como CEDEAR, ticker TXR en el MERVAL) de Ternium Argentina (TXAR). De hecho, el 62% de Ternium Argentina es de Ternium Global.
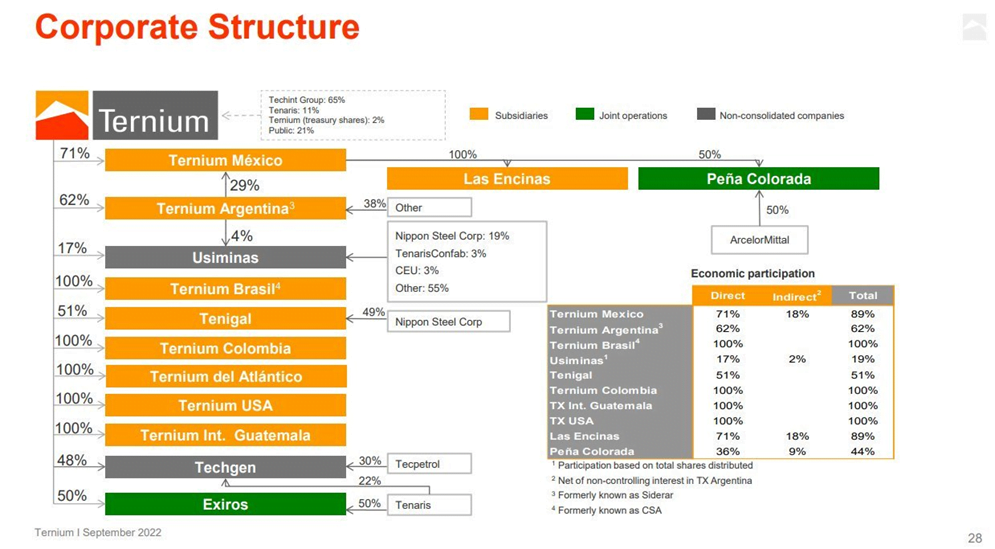
Además la compañía posee 71% de Ternium México, 100% de Ternium Brasil, Colombia, USA, entre otros.
Durante el primer trimestre del 2023, la compañía hizo un acuerdo para quedarse la mayoría de los derechos de voto de Usiminas, que es una compañía líder en la venta de acero plano en Brasil. Al cierre de esta transacción, el grupo Ternium/Tenaris tendrá una participación agregada del 61,3% en el grupo de control.
Como hemos anticipado, creemos que el mayor potencial viene por el lado del negocio de México dadas las posibilidades que genera el USMCA (United States-Mexico-Canada Agreement) por las exigencias de integración de productos locales para la industria automotriz -entre otras-, y a la gran demanda existente en dicho país (es abastecido por importaciones en un 56%).
Durante este ejercicio el nuevo tren de laminación en caliente en Pesquería empezará a notarse en los números del negocio. La planta está ubicada en Pesquería, estado de Nuevo León. Está ubicada muy cerca de varias plantas automotrices, incluso se habla de que la nueva planta de autos de Tesla podría ubicarse en esta zona.

El balance del primer trimestre del 2023 confirma la importancia que está tomando el negocio mexicano, y las proyecciones son mejores aún:
- Los despachos del 1T23 en México son los más altos registrados, mayormente compensados por envíos estacionalmente más bajos en la Región Sur.
- Incremento del ingreso por tonelada en México en el 2T23, por mayores precios de mercado y reajuste de precios de contrato a niveles más altos.
- Envíos de acero aumentarán aún más en México y se recuperarán en la Región Sur en el 2T23.
La compañía viene aumentando las toneladas de acero despachadas, el margen EBITDA (ganancias antes de intereses, impuestos, depreciación y amortización) se ubicó en un 14%, un poco por debajo del 15% a 20% regular. En el ultimo call de la compañía el CEO indicó que en el próximo trimestre se ubicará más cercano a esos niveles.
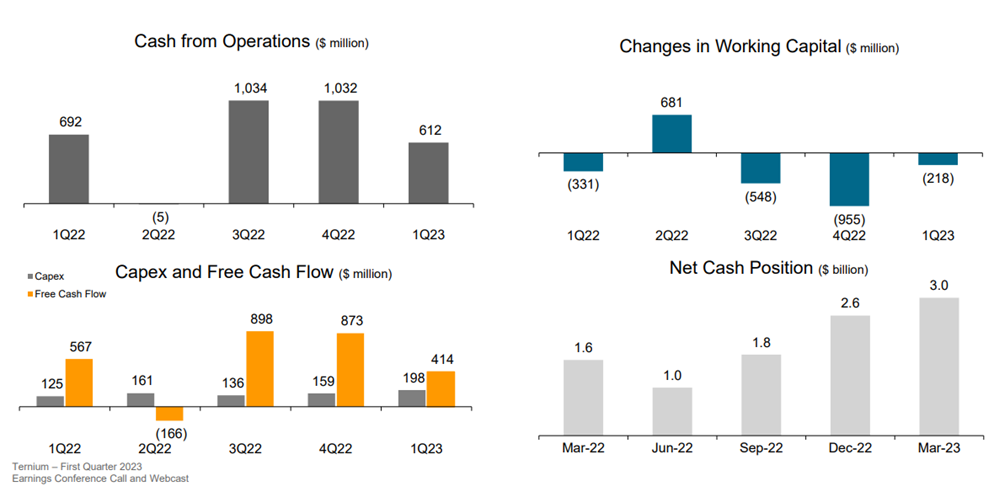
La generación de caja de la compañía sigue siendo muy sana, generó free cash Flow por USD 415 millones en el trimestre. La compañía tiene USD 3 mil millones de caja neta, un numero impresionante (35% del valor de mercado de la empresa).

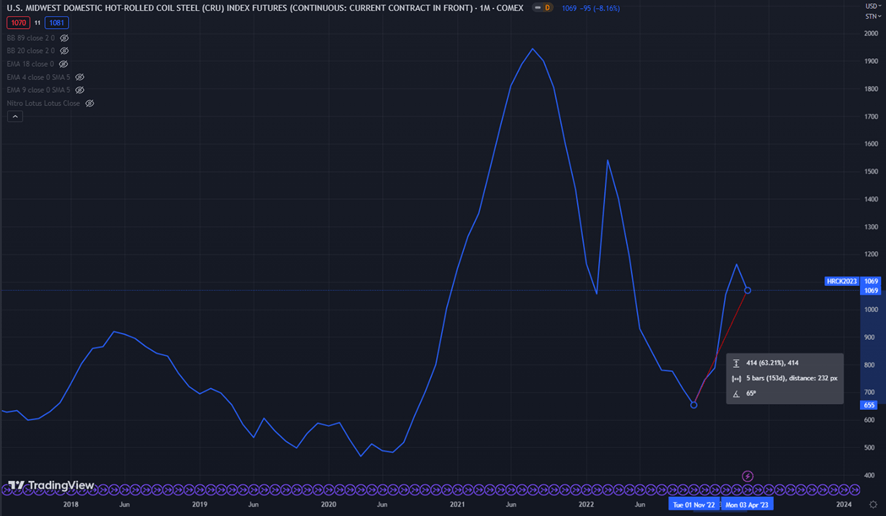
Es importante destacar que el precio del acero viene recuperándose en los mercados internacionales, luego de la fuerte caída que tuvo durante 2022. Se acomodó un 60% por arriba de los mínimos.
Armamos un pequeño ejercicio de valuación:
Si consideramos los precios del acero estables, y el margen EBITDA en el nivel medio del rango del 15% al 20%, el EBITDA esperado 2023 nos da USD 2.800 millones.

Considerando eso, la Compañía cotiza a 1,94 veces EV/EBITDA. Lo cual es menos de la mitad de la valuación que tienen compañías de la misma industria de otros países. Según TIKR la media de la valuación EV/EBITDA de compañías comparables es 4,74 veces.
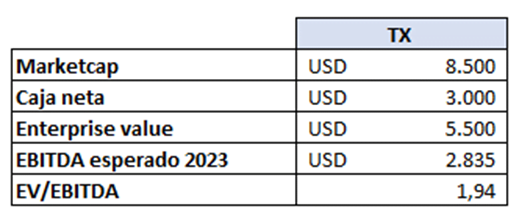
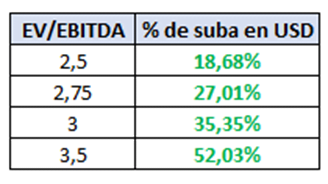
Considerando ese EBITDA, estos serían los % de aumento del precio de la acción si mejorara el ratio:
No es menor tener en cuenta la fuerte posición financiera que tiene la compañía:
Si tomamos el Activo corriente - pasivo corriente = USD 6.8 B, contra marketcap de USD 8.5 B (un 80% del valor de mercado de la empresa) y te llevás casi de regalo los fierros (activo no corriente, que restando pasivo no corriente son USD 7.5 B).
Además, la compañía cotiza a 0,8 veces valor libro (vale por bolsa menos de lo que vale de acuerdo a sus estados contables).
La compañía viene pagando un dividendo promedio en USD de 6% anual. Este se puede cobrar en dólares cable desde una comitente local comprando el CEDEAR. Desde $9800 podés sumar exposición a este activo a tu cartera.
Pagará un dividendo de 0,9 USD cable por CEDEAR a los tenedores que la tengan en cartera al 04/05/2023 (se pagará el día 15/05/2023).
Si esta tesis de inversión les resultó interesante, se comunican con uno de nuestros asesores.
Es clave al invertir, y más en activos de renta variable conocer su perfil de riesgo, el plazo de inversión, las necesidades financieras que pudieran tener, entre otras cosas. Esta tesis es solo una idea de inversión, luego cada uno debe decidir si este activo es apropiado a su aversión al riesgo.
Aprovechen el asesoramiento gratuito y sáquense todas las dudas.
Saludos y buenas inversiones!