TESIS DE INVERSIÓN

Tesis de inversión para inversores AGRESIVOS – BONAR 2030 (AL30)

Inversiones Andinas — Equipo editorial4 min

AutorInversiones Andinas — Equipo editorial
Lectura4 min
Publicado17 may 2023
Compartir

7 Claves antes de invertir en BONAR 2030 (AL30)

  1. El BONAR 2030 (AL30) es un bono soberano con legislación local que presenta un spread muy alto contra su contraparte de ley extranjera el GD30 (+23% al cierre de ayer) y comparado con el spread de los demás soberanos. Este spread llegó a niveles de más de 30% a fines de la última semana.


  2. Si bien lanzamos la recomendación cuando el bono cotizaba a USD 21, a los precios actuales de USD 23 creemos que nos encontramos en un punto para acumular tenencias de este bono, muy por debajo de valores de recupero históricos.


  3. Potencialmente puede haber puntos de entrada más bajos que BONAR 2030, pero serán puntos de entrada aún más atractivos y que invitan a tomar más posición. Es una buena idea tomar exposición de a partes.


  4. Ante un evento en la deuda en pesos, o un incremento en los tipos de cambio financieros es uno de los refugios naturales al que irán los inversores encepados, este nos gusta particularmente por la liquidez que presenta y el mencionado spread.
  5. En lo que resta del 2023, y previo al cambio de Gobierno el Tesoro solo necesita USD 980 MM para hacer frente al pago de los cupones; no hay amortizaciones de capital de ningún bono con lo cual no vemos alto riesgo de incumplimiento.
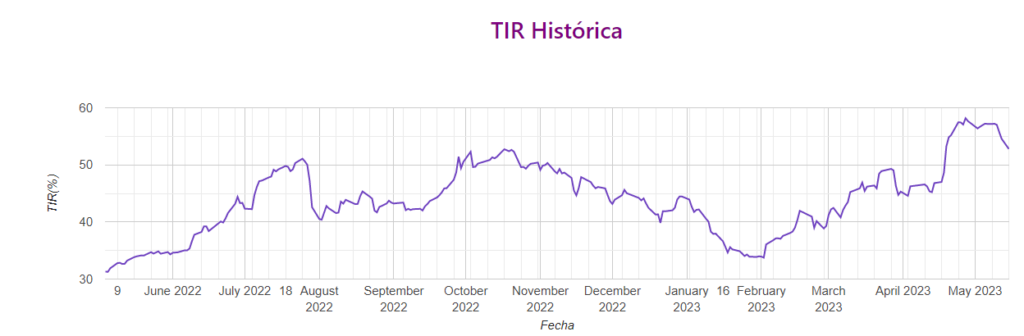
  6. Su TIR está en niveles máximos históricos, con una tasa de rendimiento superior al 50% (siempre y cuando nos paguen).

7. Hay algún “consenso” dentro de economistas de la oposición, de la que deuda en dólares no es un problema, hoy devenga un cupón bajísimo, y las amortizaciones son “manejables” si la macro está ordenada (el problema es primero ordenar la macro). De todos modos esto no es algo tan técnico, sino más político.
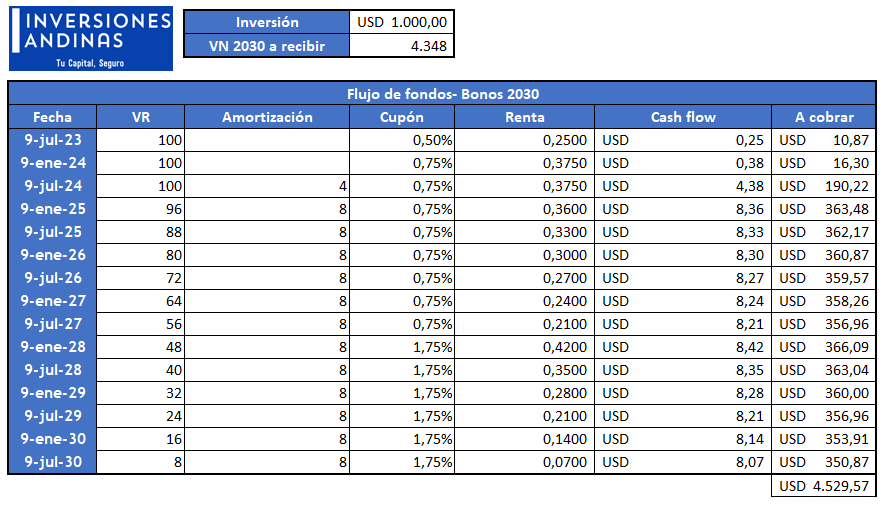
A valores de hoy, una inversión de USD 1000 (o su equivalente en pesos al TC MEP) nos retornaría el siguiente capital de acá al 2030:

A pesar del cupón de interés muy bajo hay que considerar 2 puntos, la paridad bajísima a la que se estaría ingresando, más la cercanía de las primeras amortizaciones de capital, que empiezan en 09/07/2024.

Además, una mejora en las expectativas, en un año electoral podría traer una mejora en el valor del bono, calculamos algunos valores presentes netos del bono al 10/12/2023 (día del cambio de Gobierno, a tasas del 50%, 30%, 20% y 10%):

Es importante destacar, que, a pesar de ser un bono con vencimiento final en 2030, puede venderse en cualquier momento, tanto contra pesos como contra dólares.

Podríamos mostrarles 2 o 3 cuadros más, pero creemos que nuestro punto de vista se entiende de manera clara.

Nos parece un punto de entrada interesante para quien no tenga exposición a bonos soberanos argentinos en su cartera, posiblemente para sumar de a poco. No recomendamos hacer all-in, ni invertir sin conocer los riesgos asociados, que son elevados (por eso la potencialidad que tiene también). Contacten a su asesor, lean, infórmense antes de tomar cualquier decisión de inversión, en este o en otros activos.

No existe el free lunch en Finanzas, absolutamente TODOS los activos tienen un riesgo inherente, a veces más bajo o más alto. Importante que lo conozcan antes de invertir. ¿Ya conocés tu perfil de inversor? Hacé el test.
¿Querés invertir en BONAR 2030 (AL30)?

Tu cuenta de inversión

La apertura es online: elegís el broker, completás tus datos y desde ahí podés empezar a operar en el mercado de capitales.

Te puede interesar

Desde los comicios del domingo 26 de octubre, la deuda soberana argentina experimentó una recomposición significativa. Los bonos globales y bonares pasaron de operar a niveles compatibles con escenarios de estrés o default, a ubicarse en máximos de precios recientes. Actualmente, estos instrumentos rinden en torno al 10–11% de TIR, con un sesgo de expectativas más constructivo por parte del mercado.
5 min de lectura18 de noviembre de 2025
Inversiones Andinas ha mantenido una postura de no recomendación sobre las emisiones de deuda de Petrolera Aconcagua debido a factores de alto riesgo como su escasa trayectoria, baja liquidez, elevado endeudamiento y falta de respaldo en proyectos. La cronología de eventos, desde febrero de 2024 hasta junio de 2025, detalla las razones detrás de esta decisión, que culmina con el anuncio de reestructuración de deuda por parte de Petrolera Aconcagua.
4 min de lectura18 de junio de 2025
Aprovechá tu aguinaldo junio 2025 y potenciá tus finanzas. Inversiones Andinas te presenta una guía práctica con opciones de inversión ajustadas a tu perfil: liquidez, dolarización, renta fija en dólares y pesos. ¡Invertí con confianza y hacé crecer tu capital!
5 min de lectura11 de junio de 2025