 Inversiones Andinas — Equipo editorial
MERCADO LOCAL:
Un mes donde tuvimos al dólar como protagonista. Tanto la cotización informal como los financieros, tuvieron subas aproximadas del 20% en un mes, luego de los primeros 5 meses del año donde casi no habían tenido movimiento. El MEP Coqueteando con los $250 y el CCL superando por $2, $3 esa barrera. Los informales se acomodaron arriba de los $230, llegando casi a $240, generando una brecha del 5% con los financieros.
Se habló mucho de las reservas del BCRA este mes donde estuvo en posición vendedora constantemente. Una situación delicada donde vimos que, a pesar de los volúmenes récord en precio y cantidad de los commodities, la entidad no puede acumular dólares frescos. Veremos si con las nuevas medidas que dificultan -aún más- las importaciones, logran frenar esta dinámica.
En este contexto, parece complicado el cumplimiento de las metas con el FMI, aunque en estos 2 últimos días empezó a aparecer con noticias de 560mm de usd antes de ayer y 530mm de usd ayer en compras; de hecho, las más grandes en los últimos 5 años.
Luego de la incertidumbre y gran caída que hubo en los títulos CER con rescates enormes y la ruptura de la curva en pesos, llegó una nueva licitación “supermartes” donde el tesoro tuvo que salir a convalidar tasas mucho más altas y recibió (alguna ayuda del BCRA con emisión) para lograr el rollover esta semana, por un total del 106% y poner posiciones compradoras en toda la curva para sostenerla.
La deuda en pesos se rompió en este ultimo mes, pero comenzó a rebotar un poco esta semana. Veremos si vuelve la confianza o si se mantiene esta incertidumbre respecto de un posible reperfilamiento de los pesos. La deuda, con composición mayormente indexada, puede ser una bola difícil de contener, sobre todo si se buscan colocar vencimientos posteriores a las elecciones. El BCRA ya compró $700 mil millones de pesos de bonos en el mercado secundario para sostener precios. En el tramo corto ya TX23 pasó a rendir menos de 6%.
¿Logrará el gobierno cumplir con los objetivos de financiamiento en el mercado de manera estable hasta 2023? ¿Seguirá seduciendo mediante la convalidación de tasas cada vez más altas?
El riesgo país fue claramente también para arriba. Creció un 24% en el mes de Junio y ya lleva un 34% en el año. En los últimos días bajó un poquito pero a pesar de ello hoy se ubica sobre los 2375 puntos.
Parece que las ON siguen siendo uno de los instrumentos más elegidos por los inversores que buscan dolarizar sus carteras y evitar la volatilidad de los soberanos y de acciones. Sus tasas de interés han comprimido mucho, pero hoy se pueden encontrar TIRs promedio de entre el 5 al 15% anual en USD, con pago de cupones también dolarizados. Por el lado de la renta soberana., después de tocar mínimos históricos donde perforaron los 20usd (siendo la deuda soberana con TIR más alta en todo el mundo) estando totalmente performing lo cual es insólito. Esta semana tuvieron un rebote fuerte y se anotaron con subas promedio de 10% en toda la curva y volvieron a quedar nuevamente por encima de los 20 usd. Todavía siguen muy castigados, donde parece negocio hasta comprarlos esperando una quita del 75%. Un instrumento para mirar con atención en relación al riesgo/beneficio que ofrecen actualmente y la dinámica que tomarán de cara al 2023.
La renta variable no fue en lo más mínimo la excepción al mes de alta volatilidad que tuvimos. El Merval cayó más de un 4% en el mes (hoy cerró sobre los 88.000) y está medido en USD sobre los 350 dólares.
MERCADO INTERNACIONAL:
En el plano internacional, lo más destacable es que el presidente de la Reserva Federal reforzó el mensaje de que la suba en la tasa de política monetaria será entre 50 y 75 pbs para la próxima reunión. En su presentación frente la Cámara de Representantes de Estados Unidos, Jerome Powell, mencionó que el compromiso de la Fed en bajar la inflación es incondicional y que el objetivo es poder restablecer la estabilidad de precios. También señalizó que otro aumento de una magnitud similar al de junio es probable para la reunión del mes de julio.
Siendo que el objetivo primario de la FED será contener la inflación y para ello seguirá acomodando la tasa, será importante estar atento a cómo impacta esto en una potencial recesión que se pueda generar a futuro.
Los commodities comenzaron a corregir un poco, sobre todo el petróleo luego de haber tocado máximos. Veremos cómo se comporta esta variable (y si ayuda su direccionalidad o no) en el objetivo de la FED de controlar la inflación. Todos entendemos que ante la suba de los commodities, hay una probabilidad de que ello se traslade a precios y genere inflación.
Mal cierre de mes para Wallstreet, donde los índices de USA cayeron ayer todos alrrededor del 1%. ( Claramente esto ya es "Bear Market" con caídas YTD que van sobre el 30%).
Traemos aquí una reflexión que hizo Leo Chailva ayer en la EXPOEFI donde mencionó 3 condiciones que deberían darse para comenzar a ver una recuperación en los mercados americanos que en el últimos mes rindieron:
"Rendimiento S&P500 últimos 30 días"
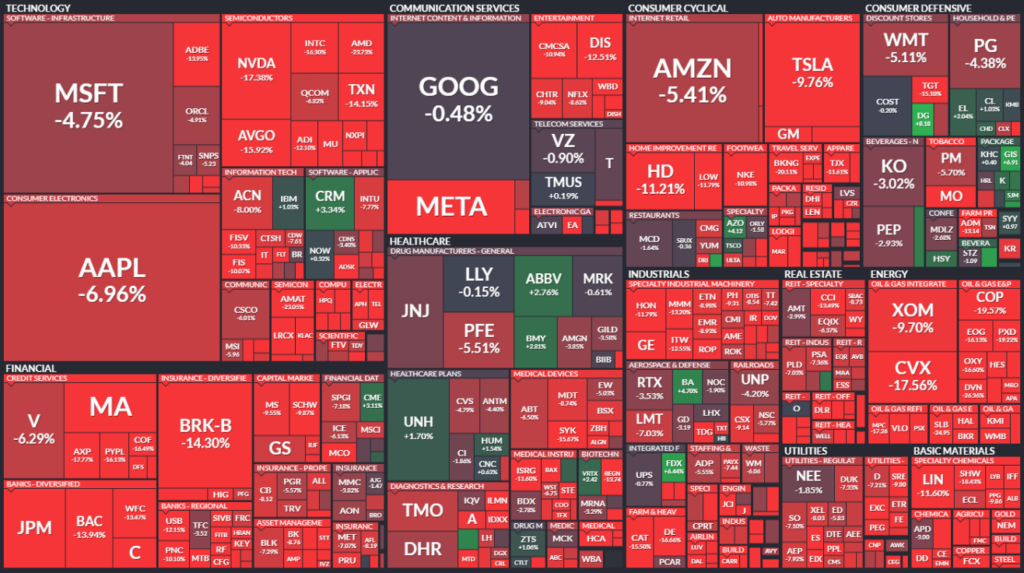
Básicamente tiene que ver con situación de liquidez -que parece ya comenzar a acomodarse a partir de la política contractiva de la FED-, valuación de las compañías -que también parece estar de nuevo en promedios- y recesión - que es un poco lo que deberemos estar atentos a partir de las decisiones de tasa de la FED-.
A estar atentos y expectantes a ver cómo se desenvuelve esto. Siempre decimos que no hay que intentar adivinar pisos por el riesgo que ello conlleva, pero claramente creemos que empezamos a estar en una zona donde parecerían atractivos algunos activos a estos precios.