 Inversiones Andinas — Equipo editorial
En febrero 2023, como parte de la estrategia de expansión impulsada por los principales accionistas, Central Puerto adquirió 75.68% de las acciones de Central Costanera en 48 millones de dólares, pagado con fondos propios.
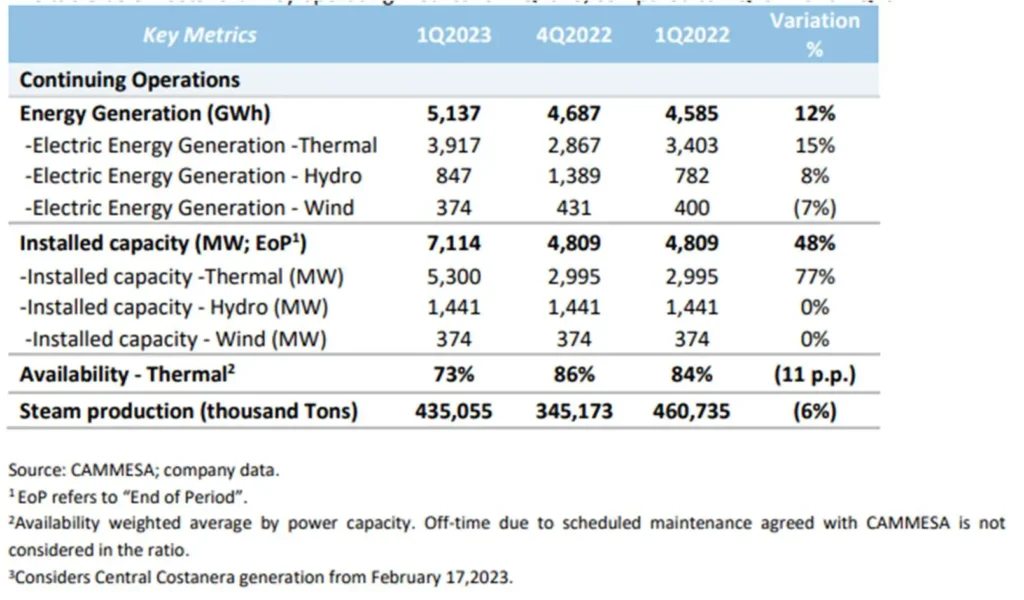
El EBITDA esperado por la adquisición de central costanera es de USD 45 millones anuales con un CAPEX estimado de USD 20 millones. Al tomar posesión de Central Costanera, Central Puerto sumará una potencia instalada de 2304 MW -a sus ya 4809 MW- y así aportará un total superior
a los 7.100 MW al Sistema Argentino de Interconexión (SADI).
Asimismo, en diciembre de 2022, Proener S.A.U. (“Proener”), filial controlada por Central Puerto S.A., adquirió el 100% del capital social y votos de Forestal Argentina S.A y Masisa Forestal S.A (Ahora llamadas Forestal Argentina S.A y Loma Alta Forestal S.A). El precio de la transacción fue de US$69,4 millones, pagado también con fondos propios. Es líder en el sector forestal, luego de esta adquisición.
Además, tiene un 15% de participación en el mercado de distribución y transporte de gas del país, mediante participaciones en Distribuidora Gas Cuyana y Distribuidora Gas del Centro, entre otras).
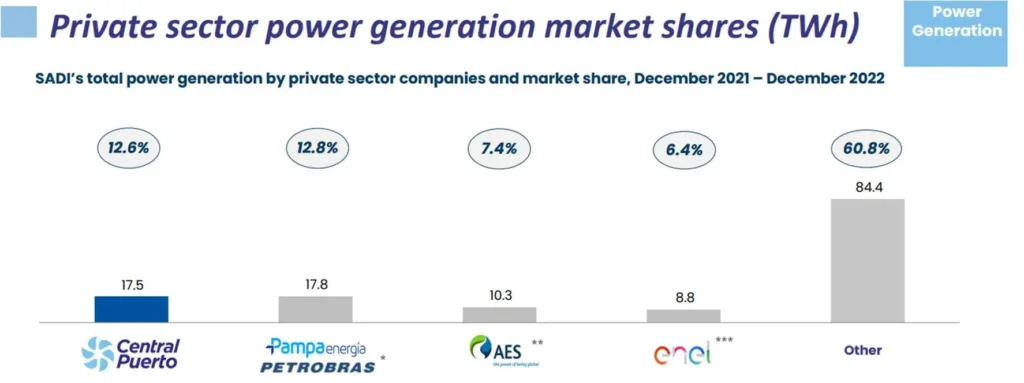
CEPU es el segundo generador privado del país con una capacidad instalada a marzo 2023 de 7.113 MW, la cual representa el 12.7% del mercado, diversificada en términos de tecnologías operadas, que luego de fuertes inversiones de capital en los últimos 5 años ha logrado reconvertir casi en su gran mayoría. Si bien el ciclo abierto de Brigadier López pasa a remuneración Base a partir de septiembre 2022, la compañía cuenta con la posibilidad de realizar el cierre de ciclo bajo PPA con CAMMESA. Por su parte, en diciembre 2023 vence la concesión de Hidroeléctrica Piedra del Águila, luego de 30 años, aun sin previsibilidad sobre su continuidad.
Si bien representa el 30% de su potencia disponible, representa menos del 15% del EBITDA de CEPU. Cabe destacar, que la Resolución 574/23, publicada el 11 de julio de 2023, prorrogó por 60 días (con posibilidad de adicionar otros 60 días a la extensión) todas las concesiones
hidroeléctricas que vencen durante 2023. Por ende, la decisión respecto al futuro de las concesiones hidroeléctricas quedará en manos de la próxima administración. El portafolio de activos y contratos existentes junto a un plan de inversiones manejable proveen a la compañía de flexibilidad operativa y financiera.
Aunque el marco regulatorio actual es provisional (mientras el país resuelve sus problemas de inflación y deuda), ha actualizado consistentemente (aunque discretamente) los precios de la energía para que las ganancias no sean devoradas por la inflación.
Actualmente, CEPU obtiene ingresos de dos fuentes. Algunos activos se venden en el mercado mayorista, cuyo precio lo fija la agencia reguladora (actualizado con cierta regularidad para cubrir la inflación). Otros activos se venden en contratos PPA a largo plazo, con márgenes mucho más
altos. Los contratos PPA eventualmente finalizan y los activos comienzan a venderse en el mercado de precio fijo.
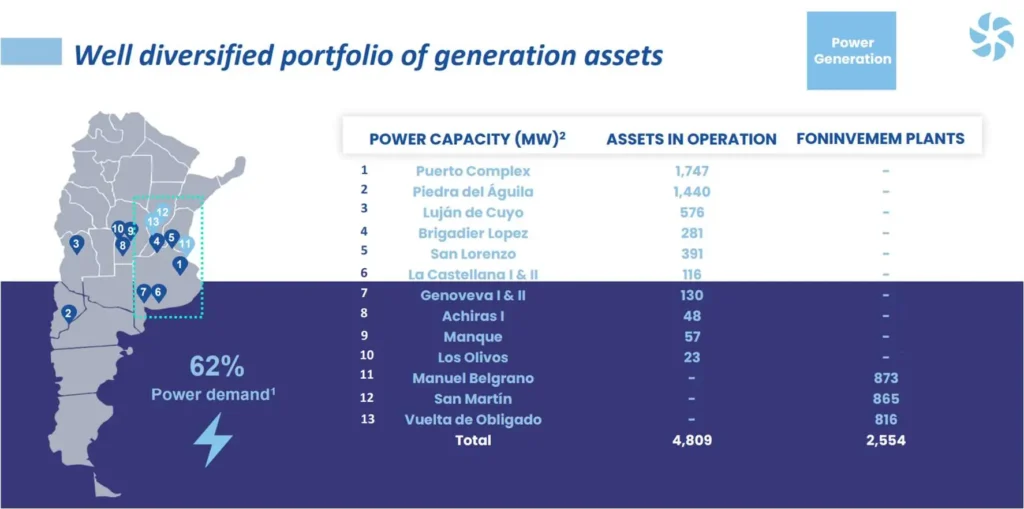
La compañía vale hoy por mercado unos USD 1.100 millones al CCL, y tiene deuda neta por USD 90 millones, por lo cual el Enterprise value (o valor del negocio) es USD 1.200 millones aproximadamente. Si tomamos ese valor y lo dividimos por los megawatis de capacidad instalada nos da solo USD 168.700 por MW. Creemos que no vale menos del cuádruple hacerlo desde cero.

A USD 7 el ADR implica un 2,5x EV/EBITDA. Menos de la mitad de lo que valen compañías similares en países de la región.
La compañía tuvo un FCF libre positivo, que alcanzó los USD 255 millones al año móvil marzo 2023, proveniente principalmente de contratos de largo plazo con precios en dólares (68% del EBITDA) y los ingresos de FONINVEMEN (USD 55 millones en 2022 y USD 68,5 MM estimados para 2023). Cotiza a menos de 5x su FCF, aún considerando las inversiones que viene realizando en distintos negocios.
Muy posiblemente pueda venir un dividendo luego de la Asamblea de Accionistas del 15/09/23. No creemos que sea muy significativo, pero sabemos que a muchos les sirve como excusa para agregar un buen activo a su cartera, que de otras maneras no su hubieran animado. Además, la compañía lanzó un programa de recompra de sus acciones, por USD 10 millones, hasta USD 8 por ADR y $605 por acción en el MERVAL. Nos gusta tener en nuestro portfolio compañías que pagan dividendos y que recompran sus propias acciones, son buenas señales.
CEPU se beneficia de una sólida posición competitiva al tener una cartera de activos de generación con una buena diversificación tecnológica, que le permite aislar los riesgos asociados a paradas prolongadas en alguna de sus centrales.
Central Puerto es el segundo mayor generador termoeléctrico de la Argentina, con una generación neta a junio 2022 de 16,0 TWh, que representa una participación del 11.2% del total de mercado eléctrico.
Nos encanta, y tenemos CEPU en nuestra cartera. Creemos que es una forma de comprar activos energéticos argentinos con un descuento muy importante. Quien considere que se viene una normalización de la macro argentina sin duda encontrará valor en $CEPU.