 Inversiones Andinas — Equipo editorial
Hoy en día, el mercado en pesos presenta oportunidades muy atractivas. Con un tipo de cambio cada vez más cerca del techo de la banda y tasas nominales muy por encima de la inflación, surge una pregunta clave para quienes quieren colocar pesos en el corto plazo:
La primera respuesta que suele aparecer es: hacer un plazo fijo. Pero, ¿y si te dijera que hay una opción aún más rentable, con riesgo similar y mayor flexibilidad?
Esa opción son las Letras del Tesoro Nacional, más conocidas como Lecaps.
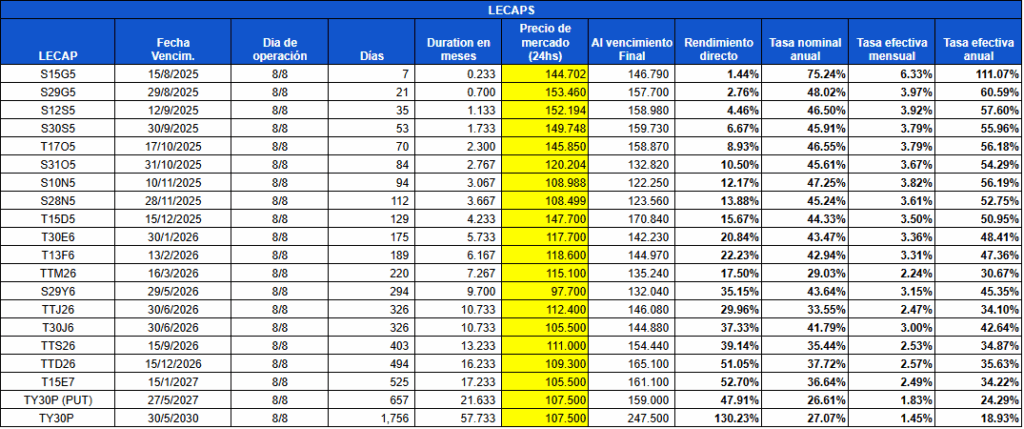
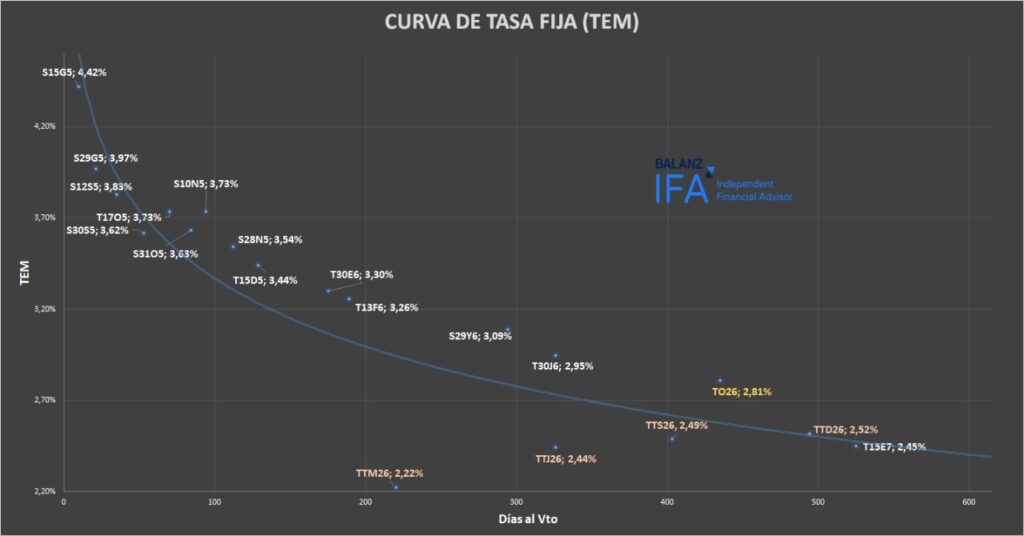
Las Lecaps son instrumentos que se compran a un precio descontado y al vencimiento te pagan el valor nominal completo. La diferencia es tu ganancia, y la tasa de interés queda fijada desde la compra y no se modifica pase lo que pase con el precio, es decir, no hay sorpresas!
Veamos un ejemplo simple:
Si hoy comprás la letra S12S5, pagás aproximadamente $1,52194 por cada nominal.
Al vencimiento, el 12 de septiembre de 2025, te devuelven $1,5898 por nominal.
Es decir, una ganancia directa del 4,46% en sólo 35 días.
Lo que significa que con las lecaps tenes tasas reales por encima de la inflación, teniendo en cuenta que el dato de inflación de Julio está rondando los 1,7% a 2%, vos ganas un 4,46% muy por encima de la inflación.
Una duda frecuente es si las comisiones pueden hacer que convenga más el plazo fijo. Pero la realidad es que las comisiones para operar letras son muy bajas: suelen ir del 0,20% al 0,25%, dependiendo del bróker.
Siguiendo con el ejemplo anterior:
Si pagás una comisión del 0,2%, el precio final de compra sería $1,52495.
A ese valor, el rendimiento directo se ajusta a un 4,1% neto en 35 días.
Además, si mantenés la letra hasta el vencimiento, solo pagás comisión por la compra y no por el vencimiento del instrumento.
Si transformamos este rendimiento a términos anuales, equivale a una TNA del 43%, es decir, lo que ganarías en un año si repitieras esa operación varias veces, sin reinvertir los intereses.
Hoy, un plazo fijo a 30 días en uno de los bancos más importantes del país ofrece una TNA del 36,25%, lo que se traduce en una ganancia directa de 3,17% en 30 días, menor al 4,1% de la lecap S12S5.
Ejemplo comparativo: Si hoy colocas $1.000.000 en ambos instrumentos:
En la letra S12S5, al vencimiento en 35 días cobras $1.044.600.
En un plazo fijo, al vencimiento en 30 días cobras $1.031.700.
Rinde más (4,1% vs 3,17%)
⏳ Tiene plazo similar (35 días vs 30)
Y además de ofrecer bajo riesgo, te da la posibilidad de venderla antes del vencimiento si necesitás el dinero. Es decir, no solo rinde más que un plazo fijo, sino que también te permite mantener la disponibilidad de tus fondos en todo momento.
Por otro lado, es importante destacar que hay una amplia oferta de letras con vencimientos cada 15 días, lo que permite seleccionar aquellas que mejor se adapten a tus necesidades de liquidez.
Actualmente, las Lecaps no sólo superan al plazo fijo en términos de rendimiento, sino que también conservan un perfil de riesgo bajo, ofrecen liquidez en el corto plazo, rendimientos transparentes y la posibilidad de ser vendidas anticipadamente en el mercado secundario de ser necesario.
En un contexto donde cada punto de tasa cuenta, quedarse con lo tradicional puede salir caro. La decisión es tuya: seguir apostando a lo conocido o empezar a aprovechar instrumentos que realmente hacen rendir tus pesos.
Si querés entender más sobre cómo funcionan las letras o cómo podés incluirlas en tu estrategia, escribinos.
Franco y Bautista de Inversiones Andinas analizan las opciones de inversiones en pesos disponibles actualmente. Comparan las tasas de las Lecaps con los plazo fijo, destacando las oportunidades atractivas que se presentan. Este análisis de finanzas personales te ayudará a tomar decisiones más informadas sobre dónde invertir en Argentina.
Subite a nuestra comunidad y accedé a estos importantes beneficios que te ayudarán a gestionar tus finanzas personales de la mejor manera posible.
Sumate al Newsletter:
Si nuestro informe les fue de utilidad, pueden colaborar con nuestro equipo de research invitándoles un cafecito para que sigamos creciendo día a día.
DESCARGO DE RESPONSABILIDAD
La información incorporada en este documento proviene de fuentes públicas, siendo que Inversiones Andinas no ha sometido a las mismas a un proceso de auditoría, no otorga garantía de veracidad y/o exactitud sobre la misma, ni asume obligación alguna de actualizar la misma. Se advierte que parte de la información del presente documento está constituida por estimaciones futuras. Debido a riesgos e incertidumbres, los resultados reales o el desempeño de los valores negociables podrían diferir de dichas estimaciones. Además, todas las opiniones y estimaciones aquí expresadas están sujetas a cambios sin previo aviso. Los rendimientos pasados manifestados por valores negociables son un indicador y no implican, promesas de rendimientos futuros. Inversiones Andinas, sus ejecutivos u otros empleados, podrán hacer comentarios de mercado, orales o escritos, o transacciones que reflejen una opinión distinta a aquellas expresadas en el presente documento. El contenido de este documento no podrá ser considerado como una oferta, invitación o solicitud de ningún tipo para realizar actividades con valores negociables y otros activos financieros. Tampoco constituye en sí una recomendación de contratación de servicios o inversiones específicas. El receptor deberá basarse exclusivamente en su propia investigación, evaluación y juicio independiente para tomar una decisión relativa a la inversión, con el debido y previo asesoramiento legal e impositivo. Inversiones Andinas es un Agente Productor registrado ante la Comisión Nacional de Valores bajo la matrícula n° 1325.